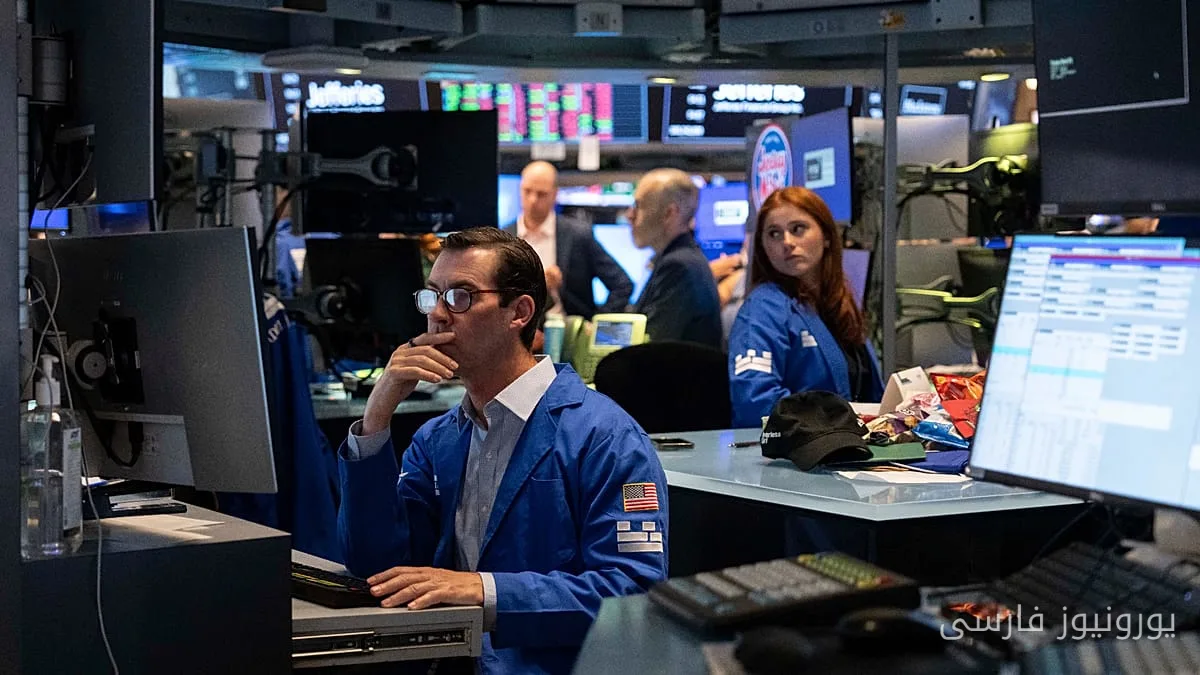
Die wichtigsten europäischen Aktienmärkte starteten am Freitag mit einem leichten Rückgang. Dieser Rückgang folgte auf den Verkauf von Gewinnen durch die Anleger nach einer Aufwärtsbewegung am Donnerstag und der Bewertung einer neuen Runde der Geldpolitik durch die globalen Zentralbanken. Der paneuropäische Index STOXX 600 fiel in den ersten Handelsstunden um etwa 0,2 Prozent. In der Zwischenzeit verzeichnete der DAX in Deutschland einen Rückgang von 0,42 Prozent, der EURO STOXX 50 fiel um 0,19 Prozent, der CAC 40 um 0,34 Prozent und der FTSE 100 um 0,18 Prozent.
Wirtschaftsdaten und deren Einfluss auf den Markt
Die Anleger achten auch auf die neuesten Wirtschaftsdaten. Der Einzelhandelsumsatz in Großbritannien stieg im August um 0,5 Prozent und verzeichnete im Vergleich zum Vorjahr ein Wachstum von 2,4 Prozent, was über den Erwartungen lag. In Deutschland stiegen die Erzeugerpreise ebenfalls um 4,6 Prozent im Vergleich zum Vorjahr, was ebenfalls über den Prognosen lag.
Schwankungen auf dem Anleihemarkt und Goldpreise
Der Anleihemarkt stabilisierte sich nach einer Phase intensiven Verkaufs. Die Rendite der 10-jährigen US-Staatsanleihen fiel auf etwa 4,94 Prozent, während die japanischen Renditen auf etwa 2,97 Prozent sanken. Im Euroraum blieben die Renditen weiterhin hoch, wobei die 10-jährige Rendite in Deutschland bei etwa 3,49 Prozent, in Frankreich bei 4,47 Prozent und in Italien bei 4,36 Prozent lag.
Der Rückgang der Renditen von US- und japanischen Anleihen half, die Edelmetalle zu unterstützen. Der Goldpreis stieg am Freitagmorgen in Europa um etwa 1,2 Prozent und erreichte fast 4395 Dollar pro Feinunze, während der Silberpreis um fast 2,8 Prozent auf etwa 67 Dollar pro Feinunze stieg.
In Asien stieg der Nikkei 225 in Japan um 1,9 Prozent auf 65332,57, nachdem die Bank von Japan ihren Leitzins von 1,0 Prozent auf 1,25 Prozent erhöht hatte, was den höchsten Stand seit 31 Jahren darstellt. Diese Maßnahme war weitgehend erwartet worden und folgte auf die Zinserhöhung durch die Federal Reserve in dieser Woche.
Der Druck aus den USA auf Japan zur Zinserhöhung entstand aufgrund von Bedenken über die Schwäche des Yen. Die beiden Länder hatten kürzlich gemeinsam interveniert, um den Yen zu stärken, jedoch hatten diese Bemühungen keinen signifikanten Einfluss.
Im Devisenhandel blieb der Euro gegenüber dem Dollar nahezu stabil und wurde bei etwa 1,148 Dollar gehandelt, während das Pfund um etwa 0,1 Prozent auf etwa 1,337 Dollar stieg. Der US-Dollar stieg ebenfalls auf 157,55 Yen, von 155,95 Yen.
In anderen Märkten stieg der KOSPI in Südkorea um 2,3 Prozent auf 6866,83. Der S&P/ASX 200 in Australien veränderte sich kaum und fiel um weniger als 0,1 Prozent auf 8731,50. Der Hang Seng Index in Hongkong stieg um fast 0,7 Prozent auf 24769,80, während der Shanghai Composite Index um 1,0 Prozent auf 3916,08 stieg.
Der Rückgang der Ölpreise und der Druck vom Anleihemarkt halfen der Wall Street, viele ihrer Verluste vom Vortag auszugleichen. Der S&P 500 verzeichnete mit einem Anstieg von 1,1 Prozent nur das zweite Wachstum in den letzten neun Tagen. Der Dow Jones Industrial Average stieg um 316 Punkte oder 0,6 Prozent, und der Nasdaq Composite Index wuchs um 1,7 Prozent. Die Aktien erholten sich, nachdem der Preis für ein Barrel Brent-Öl von fast 110 Dollar, das zu Beginn der Woche erreicht wurde, aufgrund von Bedenken über einen Krieg mit dem Iran, der das Öl im Nahen Osten einsperren könnte, gesenkt wurde.
Mehr lesen: Kasachstan als regionales Handelszentrum: Eine Chance für Europa · Christine Lagarde, Präsidentin der Europäischen Zentralbank, wies den Vorschlag zur Schuldenerlass von Melanchon zurück