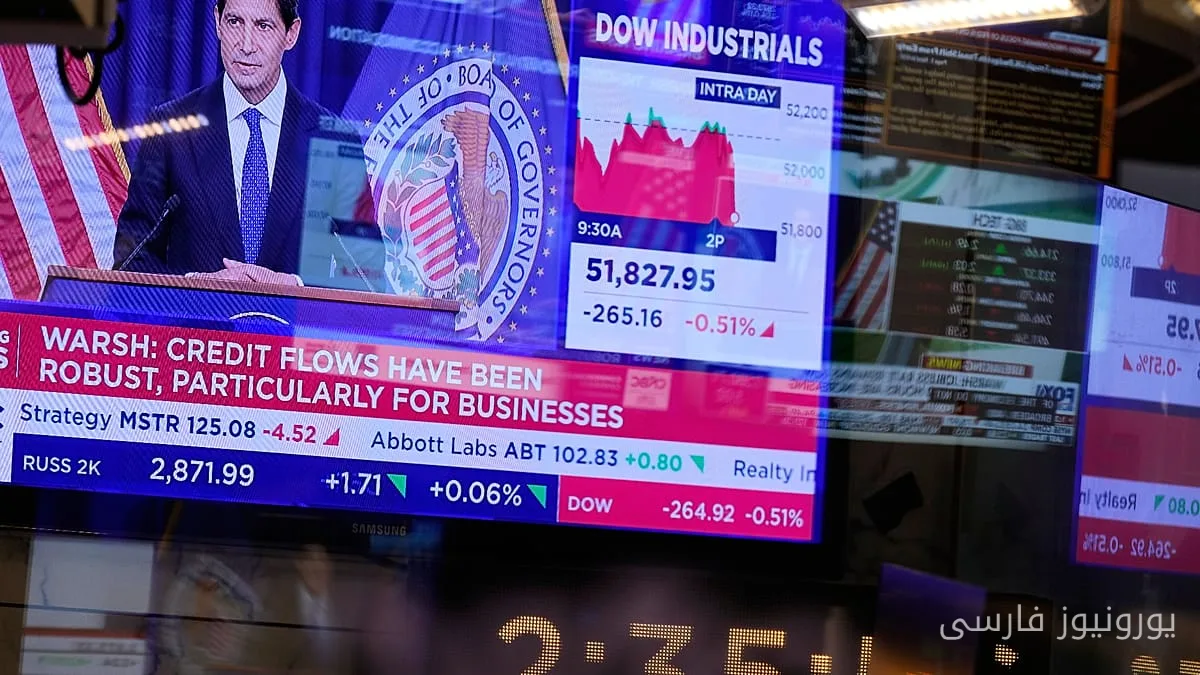
کاهش بازدهی اوراق قرضه در اروپا در صبح روز جمعه پس از یکی از شدیدترین فروشهای اوراق در سالهای اخیر مشاهده شد. بازدهی اوراق قرضه ۱۰ ساله فرانسه به حدود ۴.۶۷% رسیده است که نسبت به ۴.۷% قبل کاهش یافته است. همچنین، بازدهی اوراق قرضه ۱۰ ساله آلمان به حدود ۳.۵۹% رسید که از ۳.۶۱% قبلی پایینتر است.
نگرانیها درباره ریسکهای اقتصادی فرانسه
فاصله بین هزینههای استقراض ۱۰ ساله فرانسه و آلمان، که نشاندهندهٔ ریسک پرمیوم سرمایهگذاران به پاریس است، این هفته از ۱۱۰ واحد اساس گذشت که این وسیعترین فاصله از زمان بحران بدهی منطقه یورو در سال ۲۰۱۲ به شمار میرود. این تغییرات، نگرانیهای سرمایهگذاران دربارهٔ بدهی و ریسکهای انتخاباتی فرانسه را منعکس میکند، که با کاهش رتبهبندی این کشور توسط آژانس اعتبارسنجی Scope تشدید شده است. سرمایهگذاران به خطر برگزاری دور دوم انتخابات ریاستجمهوری ۲۰۲۷ بین راست افراطی و چپ افراطی توجه دارند.
بیشتر بخوانید: فشار بروکسل به انگلیس برای افزایش تعرفه خودروهای چینی
افزایش هزینههای بیمه بدهی فرانسه
به همین دلیل، هزینهٔ بیمه بدهی فرانسه در برابر نکول به بالاترین سطح خود در نزدیک به یک دهه اخیر رسیده است. با این حال، داستان بزرگتر در ایالات متحده در حال وقوع است. بازدهی اوراق خزانه ۳۰ ساله در این هفته به بالاترین سطح خود از سال ۲۰۰۴ رسید و به حدود ۵.۵% رسید؛ افزایش تازهای در قیمت نفت نگرانیها دربارهٔ تورم مداوم و افزایش بدهی دولتی را تشدید کرده است. بازدهی ۱۰ ساله خزانهداری، که نرخ وام مسکن آمریکاییها را تحت تأثیر قرار میدهد، به سطحی رسید که آخرین بار در سال ۲۰۰۷ مشاهده شده بود.
خریداران خانه در ایالات متحده احساس افزایش هزینههای استقراض را میکنند: نرخ وام ۳۰ ساله به ۷% رسید که تقریباً یک درصد بالاتر از سطح پیش از آغاز جنگ ایران است و بالاترین سطح از زمان ورود دونالد ترامپ به کاخ سفید در ژانویه ۲۰۲۵ به شمار میآید.
چرا اوراق و سهام به طور همزمان کاهش مییابند
نکته غیرعادی این است که اوراق قرضه در زمانی که سهام دچار نوسان شدهاند، دیگر به عنوان پناهگاه امن عمل نمیکنند. نیک سوندرز، مدیرعامل وبول UK، اظهار داشت: "اوراق و سهام به دلیل تورم در حال کاهش هستند." شوکهای انرژی و جنگ باعث افزایش قیمتها شدهاند در حالی که رشد اقتصادی کاهش یافته است و معمولاً کاهش قیمت سهام باید سرمایهگذاران را به سمت اوراق قرضه سوق دهد. این بار، با عدم کاهش نرخ بهره، "پناهگاه امن سنتی" کمتر جذاب است.
سوندرز به اوایل دهه ۱۹۷۰ اشاره کرد که ترکیب مشابهی از شوکهای انرژی و فشارهای دستمزد باعث افزایش شدید بازدهی اوراق قرضه در بریتانیا شده بود در حالی که سهام ۷۳% کاهش یافت، هرچند او یادآور شد که اقتصادهای امروز به مراتب کمتر وابسته به نفت هستند و بازارهای کار توان بیشتری برای جذب تورم مداوم دارند.
اوراق قرضه مرتبط با تورم، طلا و سایر داراییهای غیر وابسته به سهام میتوانند پناهگاهی را ارائه دهند، اما سوندرز تاکید کرد که "ترک کامل اوراق قرضه نادرست خواهد بود." اقتصاددانان مؤسسه آکسفورد اقتصاد دیدگاه آرامتری دربارهٔ این تغییرات دارند. آنها میگویند: "ما افزایش نرخ بهره را عمدتاً موقتی میدانیم، که عمدتاً نشاندهندهٔ بازنگری در پاسخهای سیاستهای پولی به قیمتهای انرژی در حال افزایش است."
آنها همچنین افزودند که بیشتر بودجههای دولتی میتوانند نرخهای بالاتر را تحمل کنند، با توجه به میانگین طولانی مدت بدهی آنها. با این حال، فرانسه و به طور کمتری ایتالیا استثنا هستند. در شرایط شدید، هر دو کشور "نیاز به تنگ کردن سیاستهای مالی به میزان بیش از یک درصد از تولید ناخالص داخلی دارند تا افزایش پایدار در هزینههای بهره را جبران کنند"، به گفتهٔ این اقتصاددانان. اسپانیا، یونان و پرتغال در وضعیت بهتری برای تحمل فشار قرار دارند.
بیشتر بخوانید: دولتهای اروپایی برای کاهش شوک قیمت سوخت اقداماتی را اتخاذ میکنند · نوسانات قیمت نفت و تأثیر آن بر بازارهای مالی اروپا